El informe de noviembre del Departamento de Economía de la Bolsa de Cereales de Córdoba destaca una reducción de existencias en Estados Unidos que brindó respaldo a las cotizaciones de la soja y el maíz. Sin embargo, las expectativas de una abundante oferta sudamericana continúan limitando la recuperación de los precios internacionales.
En el plano internacional, la atención de los mercados continúa centrada en la economía estadounidense. La inflación interanual de octubre alcanzó el 3,7% y el mercado sigue descontando nuevas subas en la tasa de referencia de la Reserva Federal, un factor clave para la evolución de los commodities agrícolas.
Soja: producción récord, pero con menores existencias
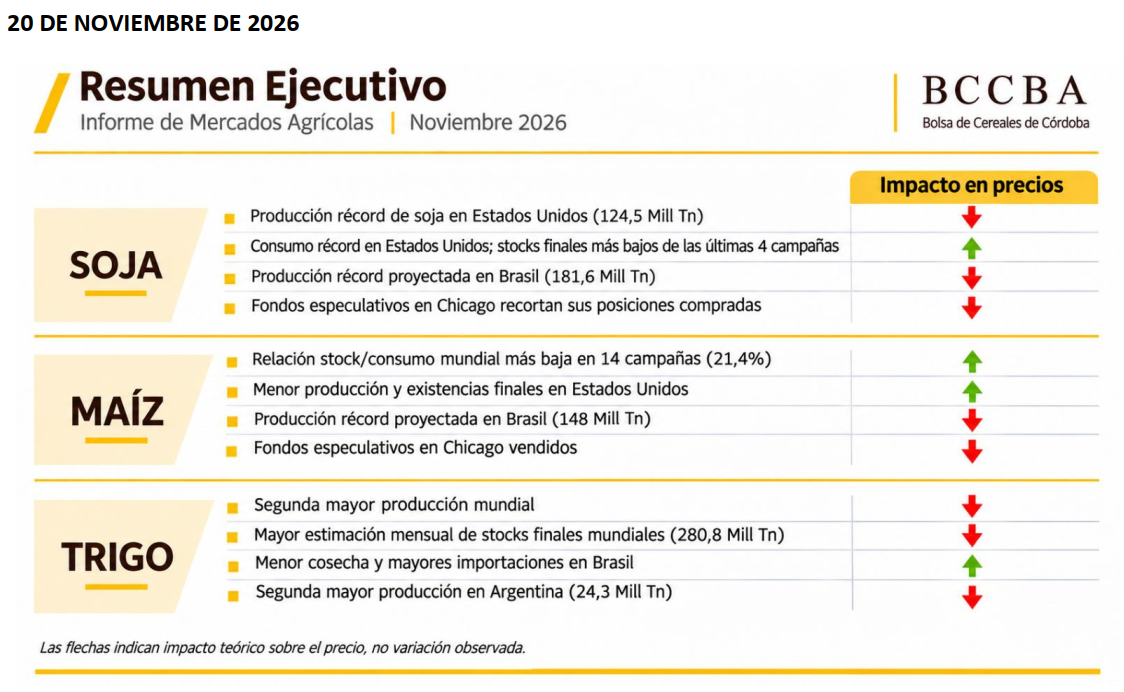
En Estados Unidos, la cosecha de soja avanza sobre el 96% de la superficie y el USDA proyecta una producción récord de 124,5 millones de toneladas. No obstante, el mayor consumo interno y el incremento de las exportaciones presionarían los stocks finales, que se ubicarían en 8,2 millones de toneladas, el nivel más bajo de las últimas cuatro campañas.
Brasil, por su parte, también se encamina hacia una cosecha histórica. La CONAB estima una producción de 181,6 millones de toneladas, impulsada por una superficie sembrada de 49,3 millones de hectáreas. En Argentina, la Secretaría de Agricultura proyecta una siembra de 16,7 millones de hectáreas para la campaña 2026/27, mientras que la producción podría alcanzar las 47,8 millones de toneladas según estimaciones de la Bolsa de Comercio de Rosario.
A nivel global, el USDA redujo levemente la estimación de existencias finales, lo que brindó cierto respaldo a las cotizaciones. La soja en Chicago se ubica alrededor de los USD 446,8 por tonelada, un 7% por encima de noviembre del año pasado. Sin embargo, las elevadas tasas de interés, las buenas perspectivas productivas sudamericanas y la incertidumbre sobre la demanda china continúan condicionando una recuperación más firme.
Maíz: menor relación stock/consumo a nivel mundial
El mercado de maíz muestra un escenario ajustado. El USDA proyecta una producción mundial de 1.291,6 millones de toneladas, un 3,2% inferior a la campaña anterior. Como consecuencia, la relación stock/consumo se ubicaría en 21,4%, el valor más bajo de los últimos 14 ciclos productivos.
En Estados Unidos, la producción fue recortada a 403,7 millones de toneladas, mientras que las existencias finales caerían un 16% interanual. En Brasil, en cambio, la producción alcanzaría un récord de 148 millones de toneladas, impulsada principalmente por el maíz safrinha. Para Argentina, la superficie sembrada se estima en 11,5 millones de hectáreas y la cosecha podría ubicarse entre 66 y 67,5 millones de toneladas.
Las cotizaciones respondieron positivamente a los recortes productivos estadounidenses, aunque el impulso perdió fuerza frente a la expectativa de una mayor oferta sudamericana. El precio promedio del maíz en Chicago ronda los USD 175,3 por tonelada, mientras que en el mercado argentino promedia USD 177,2 por tonelada.
Trigo: buena oferta global y fuerte demanda brasileña
Para el trigo, el USDA estima una producción mundial de 827,5 millones de toneladas, levemente inferior a la campaña previa, aunque sigue siendo la segunda más alta de la historia. Las existencias finales mundiales se ubicarían en 280,8 millones de toneladas, reflejando un mercado aún abastecido.
Entre las novedades regionales sobresale Brasil, donde la producción caería a 5,3 millones de toneladas, un 33% menos que el ciclo anterior. Esta situación elevaría las importaciones hasta 8,9 millones de toneladas, un dato que podría favorecer las exportaciones argentinas.
En Argentina, la Bolsa de Comercio de Rosario proyecta una producción de 24,3 millones de toneladas, que se convertiría en la segunda mayor cosecha triguera de la historia nacional. Mientras tanto, los precios muestran una evolución positiva: el trigo cotiza en torno a USD 218,7 por tonelada en Chicago y cerca de USD 195 por tonelada en el mercado local.
Pese a ello, el informe advierte que la persistencia del conflicto entre Rusia y Ucrania continúa aportando volatilidad al mercado, mientras que las perspectivas de una amplia disponibilidad global limitan las posibilidades de una recuperación sostenida de los precios.
Esta información se basa en el Informe de Mercados Agrícolas N.º 115, elaborado por el Departamento de Economía de la Bolsa de Cereales de Córdoba y publicado el 20 de noviembre de 2026. El documento reúne y analiza información de organismos y mercados de referencia para evaluar las perspectivas de los principales cultivos a nivel global y regional.